Vous venez d’installer une piscine dans votre jardin, ou vous y réfléchissez sérieusement. Une question revient presque toujours : est-ce que cette piscine va faire grimper la taxe foncière ? La réponse courte est oui, dans la plupart des cas. Mais le mécanisme mérite d’être compris pas à pas, parce que toutes les piscines ne sont pas traitées de la même façon par l’administration fiscale.
Valeur locative cadastrale : le rouage qui fait monter la taxe foncière
La taxe foncière repose sur un indicateur appelé valeur locative cadastrale. C’est le loyer théorique que votre bien pourrait générer s’il était mis en location. Cette valeur est fixée selon des règles datant de 1970, puis actualisée par des coefficients.
A lire également : Comment calculer le chauffage d'une piscine ?
Quand vous ajoutez une piscine, l’administration considère qu’elle constitue une dépendance du bien. Elle augmente donc cette valeur locative. Le montant final de la taxe dépend ensuite des taux votés par votre commune et votre intercommunalité.
Concrètement, deux propriétaires dans des communes différentes paieront des montants très différents pour un bassin identique. Il n’existe aucun supplément national fixe : tout passe par l’évaluation locale.
A lire aussi : Quel prix pour faire creuser une piscine ?
Piscine imposable ou non : les critères qui font la différence
Toutes les piscines ne sont pas soumises aux mêmes règles fiscales. Le critère principal n’est pas le matériau, mais le caractère fixe de l’installation.
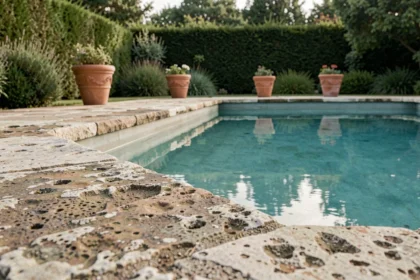
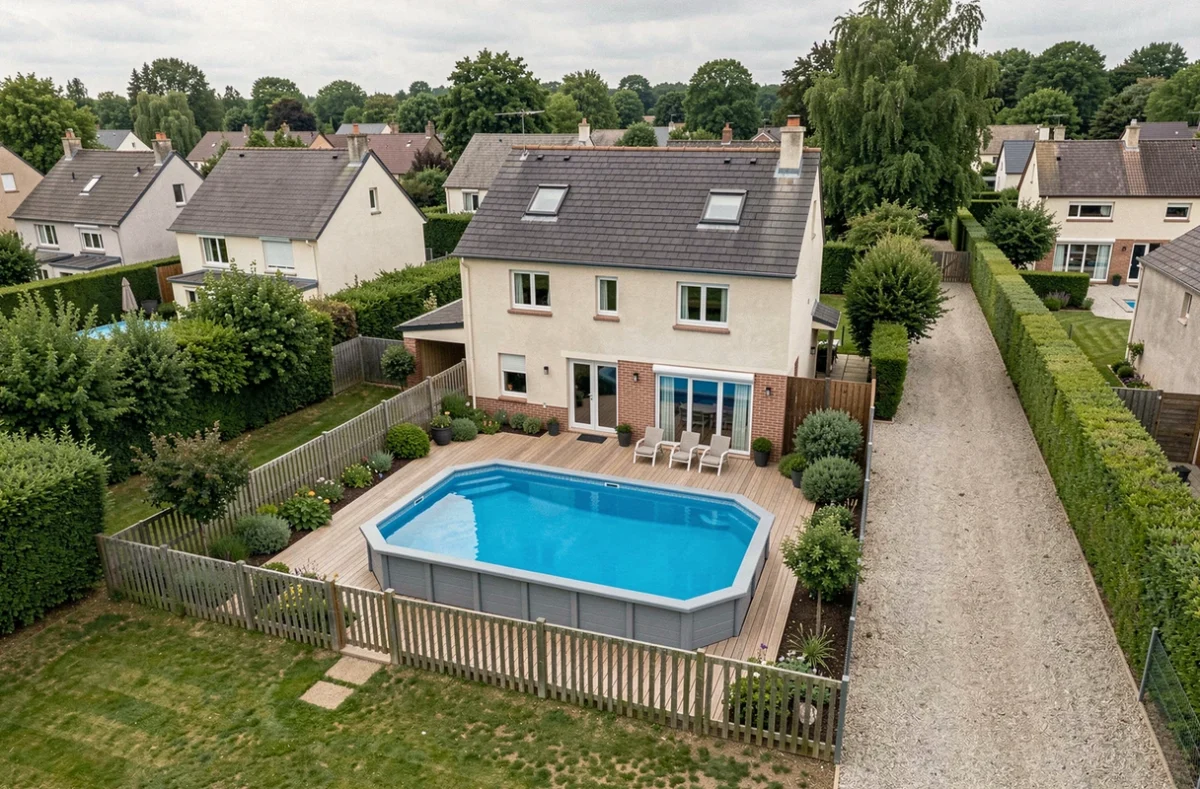
Une piscine est considérée comme imposable si elle ne peut pas être déplacée sans être détruite. Les bassins en béton, en pierre ou en ciment entrent dans cette catégorie. Mais une piscine en bois ou en matériau composite peut aussi être imposable si elle remplit certaines conditions.
- Elle a nécessité des travaux de creusement ou de renforcement du sol
- Elle est entourée d’une margelle ou intégrée à une terrasse
- Elle est raccordée au réseau d’eau (remplissage, vidange) et à l’électricité (chauffage, filtration)
À l’inverse, une piscine hors-sol démontable, posée sans travaux, échappe en principe à l’imposition. Les bassins de moins de 10 m² sont également exonérés de taxe d’aménagement, ce qui réduit leur impact fiscal global.
Déclaration fiscale de la piscine : un délai à ne pas rater
Vous avez peut-être déjà déposé une déclaration préalable de travaux ou un permis de construire en mairie. Mais attention : la déclaration fiscale est une démarche distincte de l’autorisation d’urbanisme. L’une ne remplace pas l’autre.
Une fois les travaux achevés, vous disposez de 90 jours pour déclarer la piscine auprès du centre des impôts fonciers, via le formulaire dédié. Ce délai est déterminant pour une raison précise : il conditionne l’accès à une exonération temporaire.
Exonération de taxe foncière pendant deux ans
Si la déclaration est déposée dans les temps, vous pouvez bénéficier d’une exonération de taxe foncière pendant deux ans au titre de construction nouvelle. Cette exonération dépend des règles et décisions de la collectivité concernée, mais elle reste largement appliquée.
Sans déclaration dans le délai, vous perdez ce droit. Et l’administration peut de toute façon identifier le bassin, notamment grâce aux images aériennes utilisées depuis plusieurs années pour repérer les piscines non déclarées.
Taxe d’aménagement pour une piscine : un coût unique à anticiper
En plus de la hausse annuelle de la taxe foncière, la construction d’une piscine déclenche le paiement d’une taxe d’aménagement. C’est un prélèvement ponctuel, versé une seule fois après la fin des travaux.
En 2026, cette taxe est calculée sur la base d’une valeur forfaitaire de 251 euros par mètre carré de bassin.
Le calcul final dépend aussi du taux communal et du taux départemental. Pour un bassin de taille courante, la facture peut donc varier sensiblement d’une commune à l’autre. Sont concernées les piscines de plus de 10 m² ayant nécessité une autorisation d’urbanisme.
Date d’achèvement et année d’imposition
Un point souvent méconnu : la taxe foncière est établie d’après la situation du bien au 1er janvier. Si votre piscine est achevée en mars, elle n’apparaîtra sur votre avis qu’à partir de l’année suivante. Ce décalage peut créer une fausse impression d’absence d’impact fiscal la première année.
Erreur cadastrale ou piscine démolie : comment contester
Il arrive que la base cadastrale contienne une erreur. Le bassin a été démoli, jamais achevé, ou ses caractéristiques ont été mal enregistrées. Dans ces cas, vous avez la possibilité de demander une correction auprès du service des impôts fonciers.
La contestation porte sur la description du bien dans le fichier cadastral. Si la surface déclarée est inexacte, ou si la piscine n’existe plus physiquement, la valeur locative doit être ajustée. Cette démarche peut aboutir à un dégrèvement, c’est-à-dire une réduction ou un remboursement partiel de taxe foncière.
Installer une piscine modifie durablement la fiscalité de votre propriété. Le surcoût annuel en taxe foncière reste lié aux taux locaux, et la taxe d’aménagement représente une dépense unique. Déclarer dans les 90 jours reste le geste le plus rentable : il ouvre l’exonération temporaire et évite les régularisations après contrôle.